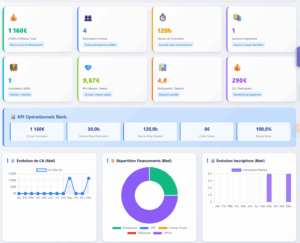
Pilotez votre activité financière avec des tableaux de bord clairs et actualisés. Chiffre d’affaires, encaissements, impayés, évolution mensuelle : toutes les données essentielles sont visualisées en temps réel.
Vue d’ensemble
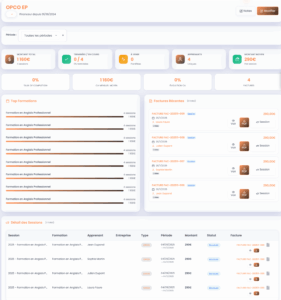
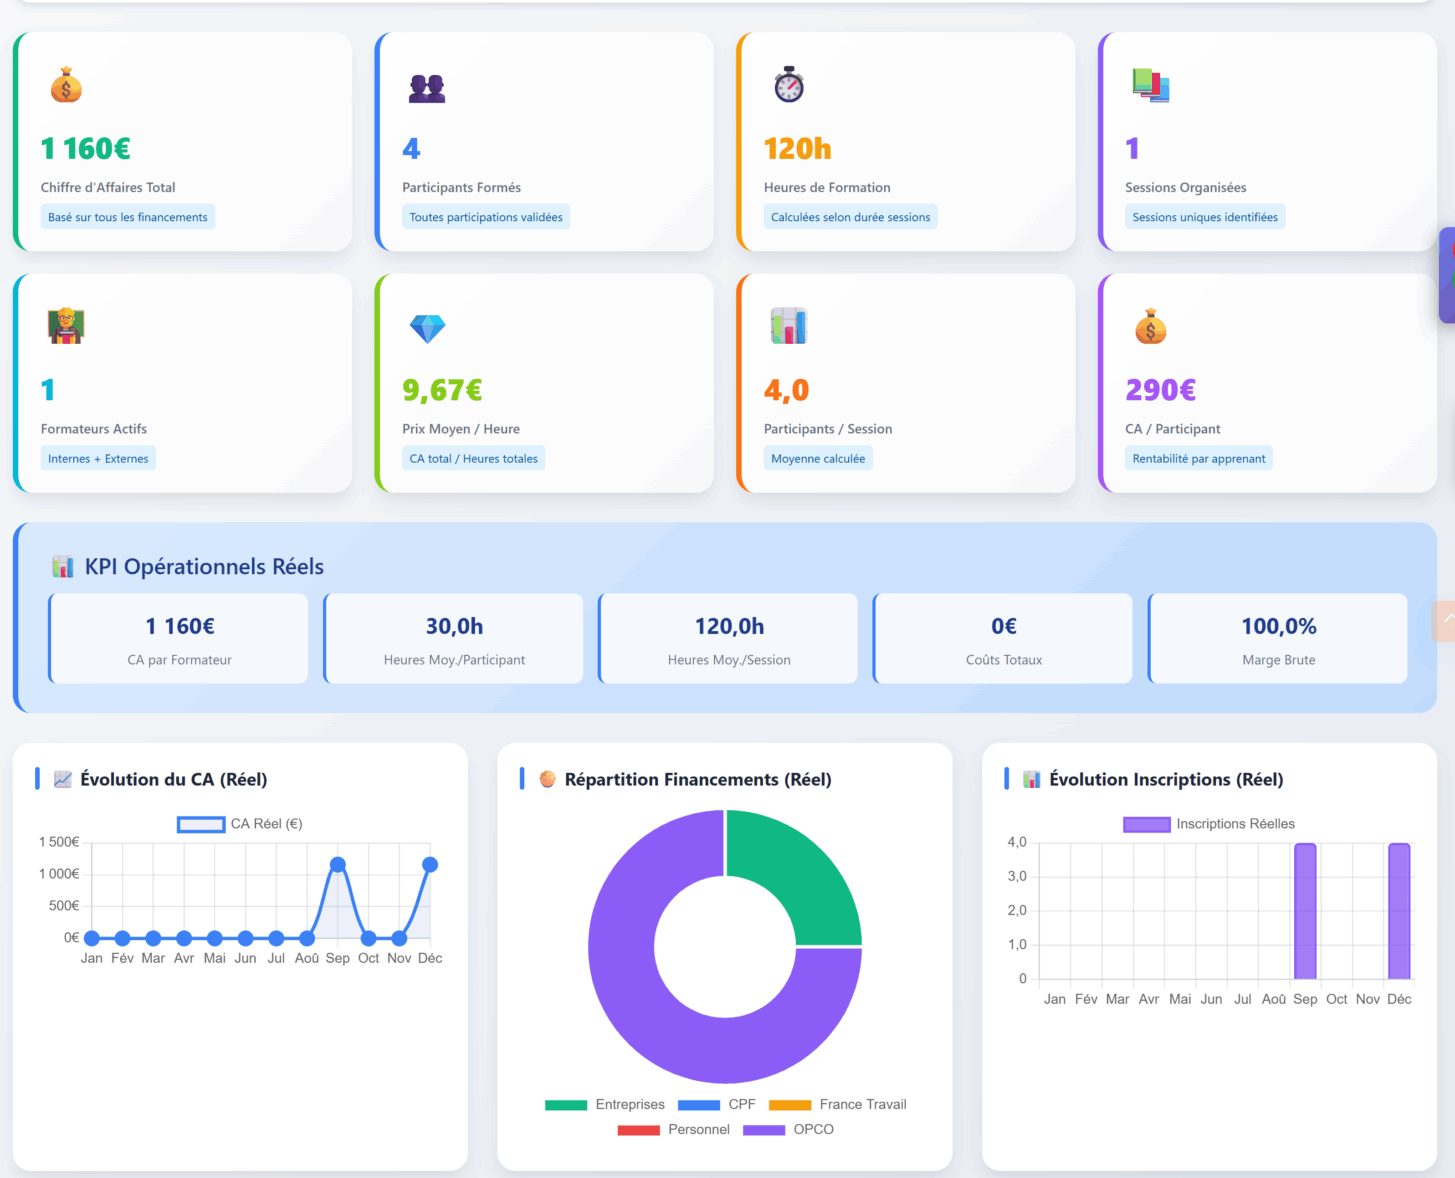
Le tableau de bord financier affiche vos indicateurs clés : CA facturé sur la période, CA encaissé, montant des impayés, évolution par rapport à la période précédente. Des graphiques illustrent les tendances.
Répartition du CA
Analysez votre chiffre d’affaires sous différents angles : par formation, par type de financement (OPCO, entreprise, particulier), par commercial, par mois. Identifiez vos formations les plus rentables, vos sources de revenus principales.
Suivi des paiements
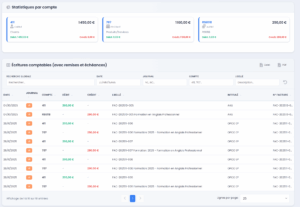
Visualisez l’état de vos paiements : factures en attente de règlement, retards de paiement, montant des relances en cours. Anticipez les problèmes de trésorerie, concentrez vos efforts de recouvrement.
« Tableaux de bord financiers » fait partie du module Gestion financière de Loop Formations, aux côtés de Génération de factures automatiques, Génération automatique du BPF et Exports comptables vers logiciels tiers.
Un dirigeant d’organisme de formation connaît généralement son activité pédagogique mieux que sa situation financière, simplement parce que la seconde demande un travail de consolidation que personne n’a le temps de faire. Loop Formations restitue en continu les indicateurs issus de vos factures et de vos encaissements : chiffre d’affaires de la période, montants encaissés, impayés, répartition par formation et par type de financement. Vous lisez une situation à jour au lieu de reconstituer un tableau tous les trimestres.
Distinguer le chiffre d’affaires de la trésorerie
La confusion la plus répandue consiste à parler de chiffre d’affaires en pensant trésorerie. Ce sont deux réalités différentes, et l’écart entre elles est structurellement important dans la formation, où les délais de règlement sont longs. Un organisme peut vivre une excellente année commerciale et traverser une tension de trésorerie sévère au même moment.
Afficher côte à côte le facturé et l’encaissé rend cet écart visible et donc gérable. Quand il se creuse, la question n’est pas commerciale mais administrative : les factures partent-elles assez tôt, les relances sont-elles réellement effectuées, certains clients concentrent-ils les retards. Ces trois questions ont des réponses opérationnelles rapides, à condition d’être posées à temps.
Comprendre d’où vient réellement le chiffre d’affaires
Analyser la répartition du chiffre d’affaires révèle souvent une image différente de l’intuition. Une formation qui remplit toutes ses sessions peut peser moins que deux gros parcours vendus discrètement à une entreprise. Un type de financement peut représenter une part plus importante que prévu, avec la dépendance que cela implique en cas d’évolution des dispositifs.
Cette lecture par formation, par type de financement ou par période a une valeur stratégique directe. Elle guide les arbitrages sur le catalogue, sur l’effort commercial et sur la répartition des formateurs. Elle sert aussi de signal d’alerte : une concentration excessive sur un seul client ou un seul dispositif constitue un risque qu’il vaut mieux identifier avant qu’il ne se matérialise.
Regarder les bons indicateurs au bon rythme
Un tableau de bord n’a de valeur que s’il est consulté à une fréquence adaptée à ce qu’il mesure. Les impayés et les échéances en retard se regardent chaque semaine, car l’action possible est immédiate. La répartition du chiffre d’affaires et les tendances mensuelles se regardent une fois par mois, car les décisions qu’elles éclairent portent sur des cycles longs.
Fixer ce rythme évite deux écueils symétriques : ne jamais consulter les chiffres, ou les consulter tous les jours sans jamais rien décider. La bonne pratique consiste à associer à chaque consultation une action prévue, comme le traitement des retards du mois ou l’examen des sessions dont le remplissage décroche avant la date de démarrage.
Les points à retenir
- Facturé et encaissé distinguésLes deux montants apparaissent séparément sur la période choisie, ce qui rend visible l’écart entre le volume vendu et la trésorerie réellement disponible à cet instant.
- Impayés en évidenceLe montant des factures en attente et le détail des retards sont accessibles directement, sans reconstituer une liste à partir de plusieurs sources dispersées dans l’organisme.
- Répartition par formationLe chiffre d’affaires se lit par prestation, ce qui permet d’identifier les offres qui portent réellement l’activité et celles qui mobilisent des moyens sans contrepartie.
- Répartition par financementLa part des différents types de payeurs apparaît clairement, ce qui met en évidence une éventuelle dépendance excessive à une seule source de financement sur l’exercice.
- Comparaison entre périodesL’évolution par rapport à la période précédente situe les résultats dans une tendance, plutôt que dans un instantané difficile à interpréter sans point de comparaison fiable.
Un dirigeant qui pilotait à la sensation
Le gérant d’un organisme de dix personnes évaluait sa situation d’après le remplissage de ses sessions et le solde de son compte bancaire. Ces deux repères sont trompeurs : un mois chargé en formation correspond souvent à des encaissements différés, et un solde confortable peut simplement traduire un acompte important reçu la semaine précédente. En consultant chaque semaine les échéances en retard et chaque mois la répartition de son chiffre d’affaires, il découvre que deux clients concentrent l’essentiel de ses retards de paiement et qu’une gamme de formations qu’il croyait secondaire pèse davantage qu’une autre à laquelle il consacrait le plus d’efforts commerciaux. Ses arbitrages sur l’année suivante reposent désormais sur cette lecture plutôt que sur une impression.
Questions fréquentes
Les indicateurs financiers sont-ils à jour en permanence dans Loop ?
Ils reflètent ce qui a été enregistré dans le logiciel. La fraîcheur des chiffres dépend donc d’une seule discipline : enregistrer les règlements au fil de l’eau plutôt qu’en fin de trimestre. Les organismes qui pointent leurs encaissements chaque semaine disposent d’une image fiable en permanence. Ceux qui le font par à-coups obtiennent un tableau exact mais décalé, ce qui limite fortement son utilité.
Quels indicateurs surveiller en priorité quand on manque de temps ?
Deux suffisent pour commencer. Le montant des échéances en retard, parce qu’il désigne une action concrète et immédiatement réalisable. Et l’écart entre le facturé et l’encaissé sur la période, parce qu’il révèle un problème de processus administratif avant qu’il ne devienne un problème de trésorerie. Les analyses de répartition viennent ensuite, quand le suivi courant est stabilisé et que ces deux réflexes sont acquis.
Ces tableaux remplacent-ils les documents produits par le comptable ?
Non, leurs fonctions diffèrent. Les états comptables constituent une image certifiée, produite selon des règles précises et disponible après traitement. Le tableau de bord donne une vision opérationnelle immédiate destinée à la décision courante. Les deux sont utiles, à des moments et pour des usages différents. Des écarts entre les deux sont normaux et s’expliquent généralement par des différences de méthode de rattachement.
Comment repérer une dépendance excessive à un client ou un dispositif ?
Regardez la répartition du chiffre d’affaires par payeur et par type de financement sur une année complète. Lorsqu’une seule source dépasse nettement les autres, votre activité devient sensible à une décision que vous ne contrôlez pas : un changement d’organisation chez le client ou une évolution des règles d’un dispositif. Identifier cette concentration n’est pas alarmiste, c’est ce qui permet de diversifier avant d’y être contraint.