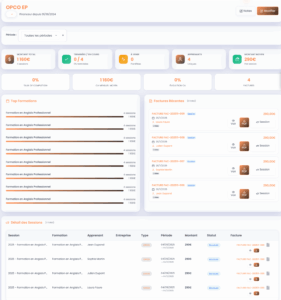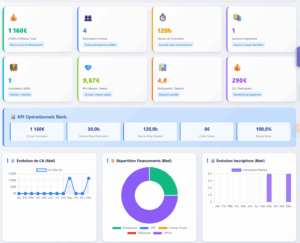
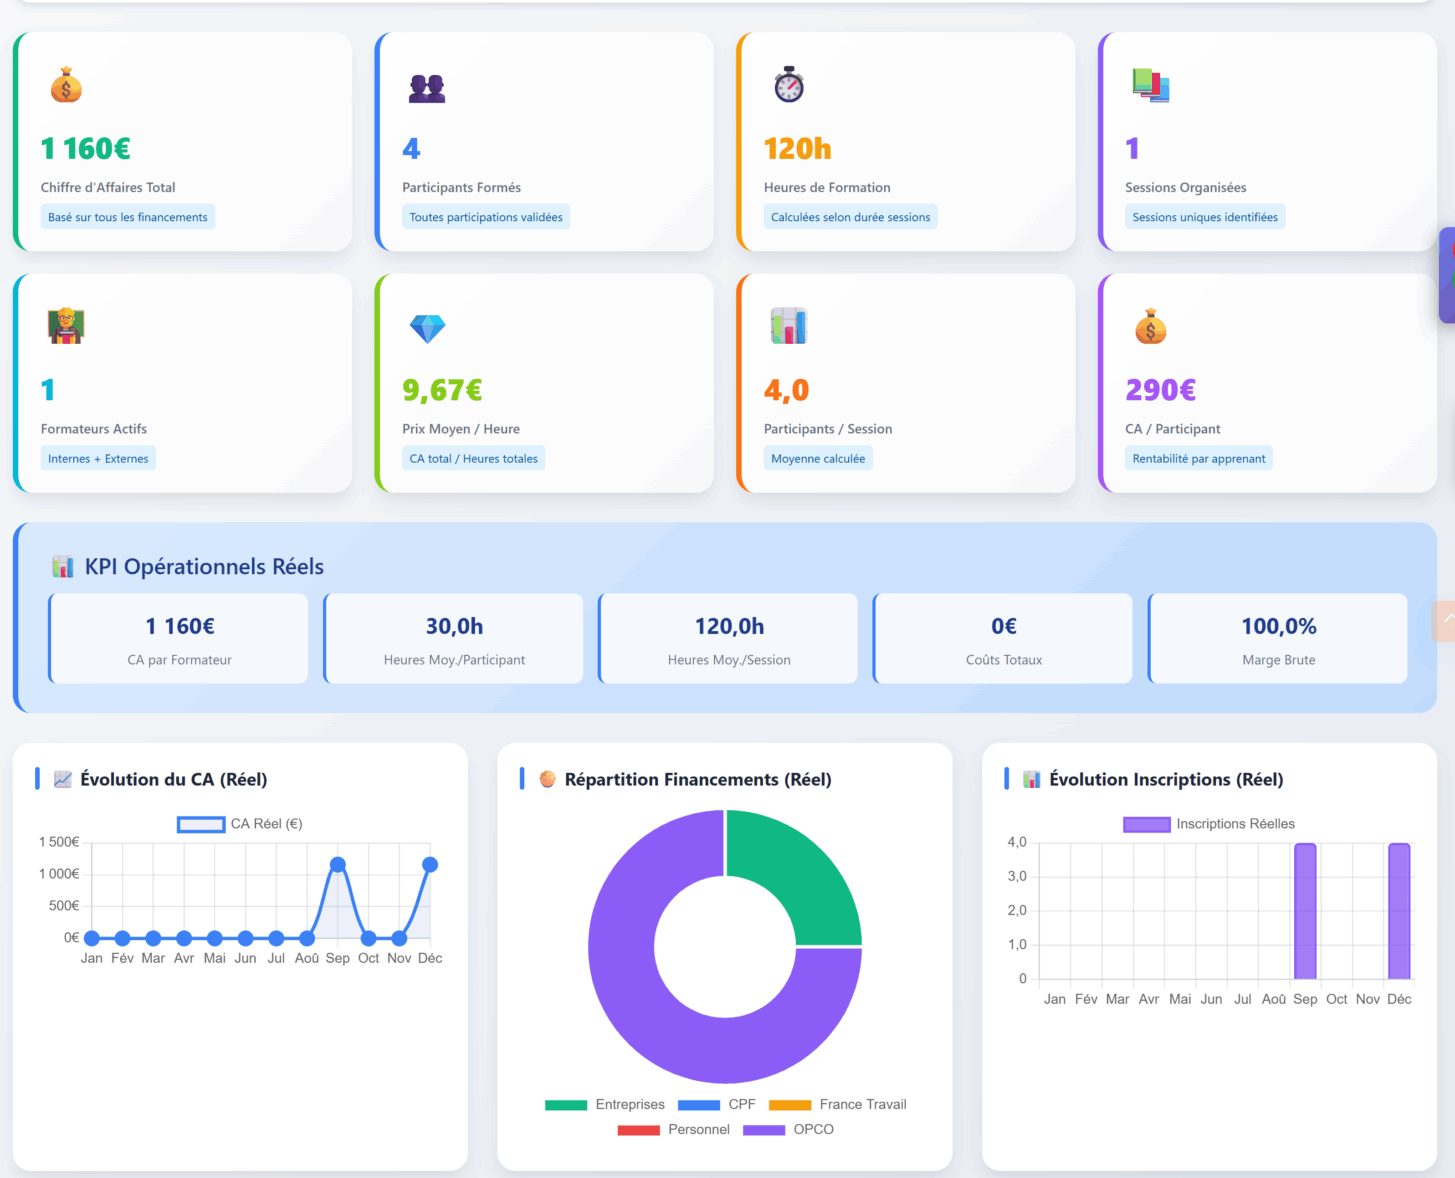
Loop calcule automatiquement la marge de chaque formation en comparant le chiffre d’affaires généré aux coûts associés. Identifiez vos formations les plus rentables et optimisez votre offre.
Coûts et revenus
Pour chaque session, Loop connaît le chiffre d’affaires (factures émises) et peut intégrer les coûts : rémunération du formateur, location de salle, frais de matériel. La marge est calculée automatiquement.
Analyse par formation
Comparez la rentabilité de vos différentes formations. Certaines génèrent une marge élevée, d’autres sont à l’équilibre. Ces données guident vos décisions : ajuster les tarifs, optimiser les coûts, revoir le catalogue.
Taux de marge
Visualisez le taux de marge en pourcentage pour chaque formation, chaque session. Fixez des objectifs de rentabilité et suivez leur atteinte. Pilotez votre activité avec des indicateurs financiers fiables.
« Calcul automatique des marges » fait partie du module Gestion financière de Loop Formations, aux côtés de CA par formateur, Codes comptables personnalisables et Factur-X natif · compatible Chorus Pro.
Le chiffre d’affaires d’une formation ne dit rien de ce qu’elle rapporte. Une session qui affiche un beau montant peut mobiliser un formateur externe coûteux, une salle louée et des supports imprimés, au point de ne dégager presque aucune marge. Loop Formations rapproche les revenus facturés des coûts que vous renseignez pour chaque session et calcule le résultat correspondant. Vous voyez enfin quelles prestations font vivre l’organisme et lesquelles occupent vos équipes sans les rémunérer.
Pourquoi le chiffre d’affaires est un mauvais guide
Beaucoup d’organismes construisent leur catalogue en s’appuyant sur le volume vendu. Ce réflexe conduit à développer les formations qui se vendent bien, sans vérifier si elles se vendent à un prix suffisant. Or les coûts varient énormément d’une prestation à l’autre : un formateur salarié devant vingt participants et un intervenant externe devant six n’ont pas la même économie.
Le raisonnement en marge remet ces différences au centre. Il ne s’agit pas de supprimer les prestations les moins rentables, dont certaines répondent à des enjeux commerciaux ou de notoriété, mais de savoir lesquelles le sont. Une décision assumée sur une formation à faible marge vaut infiniment mieux qu’une situation subie faute d’information disponible.
Renseigner les coûts qui comptent vraiment
Le calcul repose sur ce que vous déclarez comme coûts pour chaque session : rémunération de l’intervenant, location de salle, frais de matériel et de supports. Ces postes représentent l’essentiel des dépenses directement imputables à une prestation. Les renseigner au moment de la programmation de la session, plutôt qu’a posteriori, en fait une donnée fiable plutôt qu’une estimation reconstituée.
Inutile de viser une exhaustivité parfaite dès le départ. Une marge calculée sur les principaux postes directs donne déjà une hiérarchie exploitable entre vos prestations. Affiner ensuite est possible, mais un modèle simple et effectivement renseigné apporte plus de valeur qu’un modèle complet abandonné après deux mois parce que personne ne trouve le temps de le tenir.
Passer de la mesure à la décision
Une marge faible admet plusieurs réponses, et la bonne dépend de la cause. Si le prix est inférieur au marché, il se révise à la prochaine campagne. Si le coût d’intervention est élevé, la question porte sur le choix de l’intervenant ou sur l’internalisation. Si le remplissage est insuffisant, le problème est commercial et non tarifaire.
Le taux de marge exprimé en pourcentage facilite la comparaison entre prestations de tailles différentes, là où les montants bruts avantagent mécaniquement les sessions les plus volumineuses. Suivre ce taux dans le temps permet aussi de détecter une dérive progressive, celle qui s’installe quand les coûts augmentent régulièrement sans que les tarifs soient révisés.
Les points à retenir
- Revenus rapprochés des coûtsLes montants facturés pour une session sont mis en regard des dépenses renseignées, ce qui produit un résultat par prestation plutôt qu’un chiffre global valable pour tout le catalogue.
- Coûts directs par sessionRémunération de l’intervenant, location de salle et frais de matériel se renseignent au niveau de la session concernée, de préférence au moment de sa programmation dans le planning.
- Taux exprimé en pourcentageLe taux de marge permet de comparer des prestations de volumes différents, ce que les montants bruts exprimés en euros ne permettent pas de faire correctement.
- Comparaison entre formationsLa hiérarchie de rentabilité de votre catalogue devient lisible, ce qui éclaire les décisions de développement, de révision tarifaire ou de retrait d’une offre en fin de saison.
- Détection des dérivesLe suivi dans la durée met en évidence l’érosion progressive d’une marge, phénomène invisible pour qui ne regarde que le volume vendu d’une année sur l’autre.
Un organisme dont la formation phare décevait
Un organisme du secteur numérique tirait sa fierté d’une formation avancée qui affichait le plus gros volume de facturation du catalogue. Elle mobilisait pourtant deux intervenants externes reconnus et se tenait dans des locaux loués, faute de salle équipée en interne. En renseignant les coûts de chaque session et en comparant les taux de marge, la direction constate que cette formation dégage un résultat nettement inférieur à celui d’une session courte animée en interne, pourtant considérée comme secondaire. Elle décide de maintenir la formation avancée, qui alimente sa réputation et amène des clients, mais d’en réviser le tarif à la prochaine campagne et de développer en priorité les sessions courtes, dont la structure de coûts est bien plus favorable.
Questions fréquentes
Faut-il intégrer les charges de structure dans ce calcul ?
Le calcul porte sur les coûts directement rattachables à une session, ce qui donne une marge sur coûts directs. Les charges de structure comme les loyers permanents, les salaires administratifs ou les outils se répartissent selon des clés qui relèvent du travail de votre comptable. Cette distinction est saine : la marge sur coûts directs répond à la question du pilotage courant, la rentabilité globale relève de l’analyse annuelle.
Que faire d’une formation dont la marge est structurellement faible ?
Commencez par identifier son rôle. Certaines prestations peu rentables servent de porte d’entrée vers des parcours plus longs, ou répondent à une demande d’un client important dont l’ensemble de la relation est profitable. Dans ces cas, la maintenir est un choix légitime. Ce qui pose problème n’est pas la faible marge en elle-même, c’est de la subir sans le savoir et de la reproduire chaque année.
Comment estimer le coût d’un formateur salarié sur une session ?
Retenez une valorisation du temps réellement consacré à la session, animation comprise mais aussi préparation et suivi, sur une base cohérente d’une prestation à l’autre. La précision absolue importe moins que la constance de la méthode, puisque l’objectif est de comparer vos formations entre elles. Une base stable, même approximative, donne une hiérarchie exploitable ; une méthode qui change à chaque session ne donne rien.
À quelle fréquence revoir les tarifs à partir de ces indicateurs ?
Une revue annuelle, alignée sur la production de votre catalogue, convient à la plupart des organismes. Elle permet d’intégrer l’évolution des coûts d’intervention et des frais fixes sans donner l’impression d’une instabilité tarifaire à vos clients réguliers. Entre deux campagnes, surveillez plutôt les dérives significatives sur une prestation précise, qui justifient parfois un ajustement anticipé sur les prochaines sessions programmées.